大家好,今天是2026年9月4日星期五,欢迎来到今日投资机会!
01 全球市场观察
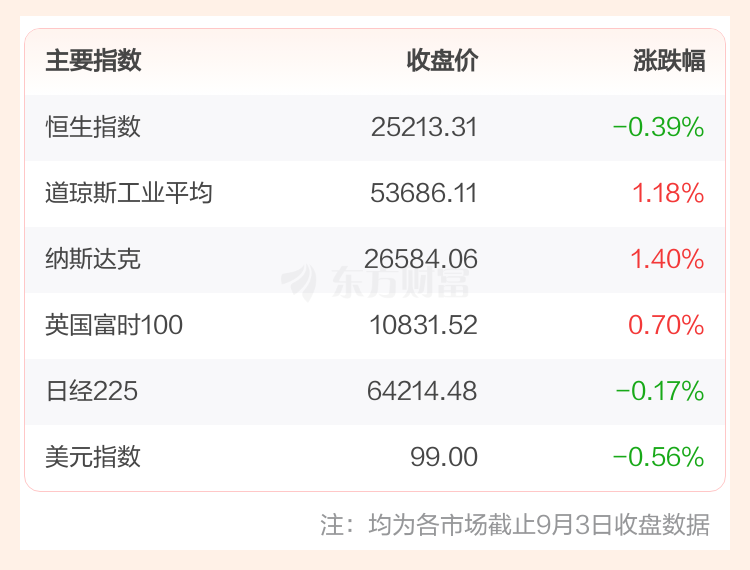
投顾观点:全球风险偏好回暖,美股加密货币概念股走强,A股相关产业链或将受益
美股市场:截止9月3日收盘,美股全线上涨。消息面上,北京时间周四凌晨,美东时间周四(9月3日),美联储理事克里斯托弗·沃勒表示,如果即将公布的数据确认通胀压力正在降温,他倾向于在美联储下一次货币政策会议上支持维持利率不变。“对于何种政策立场最为合适,我的决定将在很大程度上受到8月通胀数据的影响,”沃勒说。“如果通胀继续朝着我们2%的目标取得进展,那么我愿意支持将政策利率维持在当前水平。”
欧股市场:截止9月3日收盘,欧洲三大股指全线上涨。
商品市场:截止9月3日收盘,国际油价上涨,COMEX黄金期货当月连续合约上涨。
 配资排名公司
日韩市场:截止9月4日8:30,日经225和韩国KOSPI集体上行。
02 独家策略观点
元股证券:ygzq.hk投顾观点:昨日A股受外围缓和扩散,指数端止跌企稳,但个股和量能方面存在的缺陷,或表明当前尚未迎来反转契机
1)盘面表现:指数微涨,个股多数飘绿。
昨日A股三大指数高开下探、午后集体翻红,截止收盘,上证指数涨0.02%,深证成指涨0.10%,创业板指涨0.01%;两市成交额缩量至1.76万亿元,全市场超3500只个股下跌,赚钱效应仍显“冰冷”。
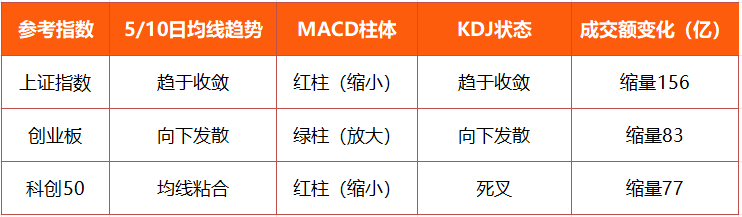
2)技术解析:沪指缩量收敛,双创出现超卖迹象。
数据来源:东方财富软件终端
由上图可见,沪指短期均线、KDJ收敛、MACD红柱缩小,同时成交额缩量156亿,或表明市场近期有企稳修整需求;双创同步缩量,创业板短期均线、KDJ向下发散,科创50KDJ出现死叉,或表明短期出现超卖迹象,两指或存反抽需求。
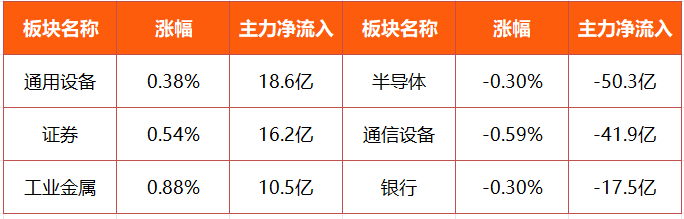
3)资金聚焦:金融方向分化,科技延续失血。
数据来源:东方财富软件终端
由上图可见,科技硬件继续被集中兑现,资金切向设备、非银金融等方向。通用设备、证券和工业金属获资金净流入,成为市场情绪修复的锚定力量;反观半导体、通信设备和银行遭资金兑现。近期市场主线切换频繁,半衰期极短,呈现典型的存量博弈特征,建议短期规避“一日游”高位板块。
4)综上所述,昨日A股在内外围多重因素交织下指数迎来企稳修复窗口,但赚钱效应遇冷以及交易低迷或表明风险偏好并未修复。展望后市,从技术上看,指数在支撑位获得支撑,有效性得到验证,短期急速杀跌的风险或有所缓解;但上涨的动能缺乏基本面配合,上攻同样面临乏力困局,所以市场短期或维持小幅震荡格局。
03 板块机会速递
投顾观点:电机板块或正迎来"人形机器人+新能源车拉动需求重估+节能装备政策与设备更新托底"的三重共振
电机(涵盖高效节能电机、伺服电机与运动控制、新能源汽车驱动电机、机器人关节电机与空心杯电机、工业自动化电机)。
关键词:《节能装备高质量发展实施方案(2026—2028年)》+机器人元年+国产替代。
驱动逻辑:
1)节能降碳政策硬约束,打开高效电机存量替代空间。高效节能设备的使用是重点工业领域实现节能降碳的重要手段,包括电机和传动系统在内的环节有望迎来更新周期。
2)人形机器人量产引爆关节电机需求,打开第二增长曲线。2026年被视为人形机器人量产元年,机构预计2026-2030年全球人形机器人年产量从23.8万台跃升至1176.5万台,打开电机增量想象空间。
3)电机产业需求端多极爆发,需求曲线被系统性重估。新能源汽车快速增长推动驱动电机需求激增;AI数据中心超大规模的资本开支拉动节能风机、高效电机需求扩容;工业自动化大趋势助力电机需求中枢上移。
代表方向:高效电机、驱动电机、伺服电机、关节电机、微特电机与智能家电电机。
从盘面表现来看,电机板块自年初至7月陷入深度调整,近期K线结构上走出震荡向上走势,并出现资金试探性回流。展望后市,电机板块在“政策硬约束+机器人元年+多极需求爆发”未逆转前,板块或存波段配置价值。
最后,今日有1只新股上市,华汇智能(920289)。
感谢您的收听!未关注的朋友可以下滑至文末进行订阅并开启推送,第一时间获得消息提醒。
祝您投资顺利!

【投顾姓名及其登记编号】
万李斌(S1160621090004)
【风险提示及免责声明】本资料所含信息均来源于公开资料,投顾观点仅供参考,不作为投资决策的依据。文中涉及个股仅作为展示列举,不构成投资建议。投资者应审慎判断,选择与自身风险承受能力及投资目标相匹配的产品和服务。投资者据此操作,风险自负。东方财富证券力求本文内容及观点的客观公正,但不担保其内容的准确性或完整性。在任何情况下,东方财富证券不对任何机构/个人因使用本文内容所引发的任何直接或间接损失负任何责任。市场有风险,投资需谨慎。
(文章来源:优优投顾)杠杆炒股是否适合高频交易
股票官网配资入口提示:本文来自互联网,不代表本网站观点。
相关文章
大盘行情指数走势
热点资讯