最新数据显示,沪指报3813.79点,涨跌额为1.89,涨幅0.05%,成交量达5.35亿手,成交额8886亿,换手率为1.10%。在行业表现方面,视频媒体和文字媒体领涨。视频媒体中,芒果超媒涨幅达到19.98%;文字媒体中,中文在线上涨20.01%。
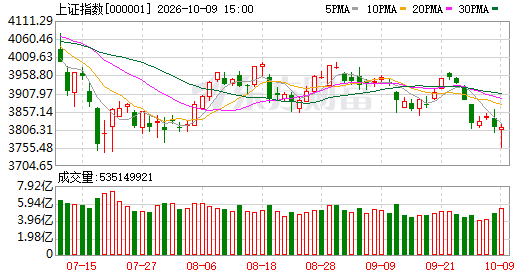
本周沪指下跌0.74%,深证成指下跌1.91%,创业板指下跌2.93%。对于下周A股的走势,各大机构提供了不同的投资策略。

申万宏源认为,市场短期性价比已明显改善,小级别反弹可期。国庆假期后的行情显示,上证综指在3800点以下配置需求释放,足以支持反弹。长期来看,A股处于两个大波段上涨之间的震荡休整期,中期仍偏向弱势震荡阶段,但短期内市场已超跌,有望迎来反弹。
广发策略则从出口链景气度出发,前瞻三季报机会。短期内需关注高频出口景气变化,中期看海外基本面与补库需求,长期看出口渗透率的天花板。预计9月出口增速小幅回落、10月回升,AI硬件仍是景气最集中的方向。政策窗口集中在11月,需重点关注海外云厂商资本开支指引、FOMC会议等。
中国银河策略指出,地缘缓和预期升温,全球权益市场预计延续震荡分化。美股将进入三季报披露窗口期,A股和港股预计以结构性机会为主。债券方面,美债短中端有望受益于加息预期降温,但财政供给、能源通胀及期限溢价仍将限制长端收益率下行空间。美元在美国利率优势及欧洲财政不确定性支撑下预计维持高位震荡,黄金具备对冲配置价值,油价预计维持高位波动。
光大策略表示,四季度市场将围绕政策博弈震荡。年初以来盈利端稳步修复是驱动市场震荡上行的核心因素,未来核心锚点将转向政策预期的变化。科技板块估值相对高位,指数向上弹性受限,市场大概率呈现震荡特征。建议均衡配置,关注政策主线。
国金策略认为,市场出现明显降温,积极防御和全面防御的区别在于前者仍在寻找超额收益资产,后者则以防范下行风险为主。推荐持有石油、油运、煤炭等能化链条以及黄金作为下一场景的占优资产。
浙商策略提到,尽管本周A股主要指数录得负收益,但市场抛压已经明显释放,反击力量逐步酝酿。技术结构显示,8月中旬以来的主跌段或已结束,后市即使再有震荡也很难重复之前的下跌斜率。恒生科技指数正在构筑中线底部,预计将在1-2周内确认底部结构。
东吴策略分析,美债加速上行不必然导致A股调整,分子端强劲是逆势的重要因素。若分子端无明显压力或政策托底经济背景下,美债利率下行有望成为后续行情的催化因素。
线上炒股配资招商策略建议聚焦业绩催化与内需方向均衡配置。过去一个月A股震荡下行,成长板块调整较大,防御与政策受益方向相对占优。行业上,房地产、医药生物、银行相对占优,有色金属、电力设备、机械设备调整较大。
国信策略指出,若海外流动性环境边际企稳,将支撑全球科技资产估值。近期海外流动性改善信号增加,美国中期选举临近等因素可能促使中东地缘冲突在四季度前后结束。科创50 PE(TTM)估值收缩36%,纳斯达克指数前瞻PE估值也收缩了1%,若后续海外流动性压力缓解,将有望支撑全球科技资产估值阶段性上移。
华金策略复盘历史发现,美债收益率上行但通胀回落时,美股和A股表现偏强,主要受国内经济基本面、流动性和政策等因素影响。
元股证券:ygzq.hk福建证券配资综合服务网
股票官网配资入口提示:本文来自互联网,不代表本网站观点。
- 上一篇:配资炒股什么时候不做 藏不住了!最美旅游公路+3座宝藏驿站,停下来就是风景
- 下一篇:没有了
相关文章
大盘行情指数走势
热点资讯